住宅を購入するとき、多くの方が加入することになる火災保険。住宅ローンや登記、引っ越しなどと比べると少し後回しになりやすく、「必要なものだから、とりあえず入っておこう」という感覚で決めている方も多いのではないでしょうか。
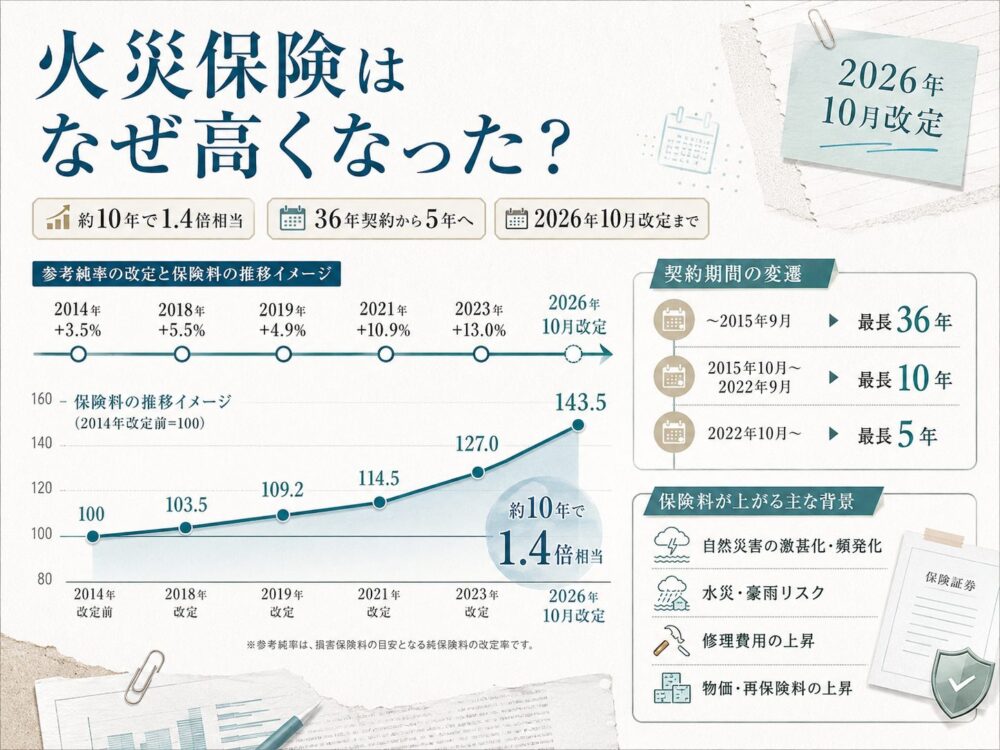
結論から言うと、この火災保険、ここ10年ほどでかなり大きく変わっています。保険料のもとになる数値は、機械的に計算すると10年でおよそ1.4倍。以前は最長36年間契約できた商品もありましたが、今は最長5年までしか契約できません。そして2026年10月には、損保ジャパンなど大手損保で再び保険料の改定が行われます。
なぜ、火災保険はここまで変わってきたのでしょうか。今回は「火災保険シリーズ」の第1回として、補償内容を一つずつ説明するのではなく、火災保険が過去から現在までどう変わり、この先どうなっていくのかを時間軸で整理してみたいと思います。専門用語は、出てくるたびにできるだけかみ砕いて説明していきます。
この記事でお伝えしたいこと
- 「参考純率」と実際に支払う保険料の違いと計算の仕組み
- 過去10年間で参考純率が約1.4倍に達した改定の推移
- 最長契約期間が36年→10年→5年へと短縮された本質的理由
- 近年の大規模自然災害(台風・豪雨・地震)と修理費高騰による影響
- 2026年10月損保ジャパン改定のポイントと安易な乗り換えのリスク
Q1. 「参考純率」と実際に払う保険料は同じものですか?
結論から言うと、同じではありません。
火災保険の値上げのニュースでは「全国平均〇%引き上げ」という数字をよく目にしますが、この数字の多くは損害保険料率算出機構が算出する「参考純率」であり、私たちが保険会社へ実際に支払う「保険料」とは別物です。
火災保険料率は、
- 事故が起きた際の保険金支払いに充てる「純保険料率」
- 保険会社の事業経費などに充てる「付加保険料率」
から構成されています。参考純率は、このうち純保険料率を各社が算出する際の目安となる数値で、そのまま使う義務はありません。最終的な保険料は保険会社、建物の所在地、構造、築年数、補償内容などによって変わります。
つまり「参考純率が10%上がった=全国一律で保険料が10%上がった」という意味ではない、という点が、この先を読み進めるうえでの前提になります。
Q2. 参考純率はこの10年でどのくらい上がってきたのですか?
結論から言うと、届出ベースで5回、全国平均改定率を機械的に積み上げると約1.4倍相当です。
近年の住宅総合保険の参考純率改定を並べると、次のようになります(届出年ベース)。
| 参考純率の届出年 | 全国平均の改定率 |
|---|---|
| 2014年 | +3.5% |
| 2018年 | +5.5% |
| 2019年 | +4.9% |
| 2021年 | +10.9% |
| 2023年 | +13.0% |
たとえば2021年届出の+10.9%は2022年10月改定などに、2023年届出の+13.0%は2024年10月改定などに反映されており、「参考純率を改定した時期」と「保険会社が商品へ反映した時期」にはずれがあります。
この全国平均改定率を、仮に同じ条件へ連続して掛けてみると、
1.035 × 1.055 × 1.049 × 1.109 × 1.13 ≒ 1.435
となり、2014年から2023年までの全国平均改定率を機械的に積み上げると、約43.5%、およそ1.4倍になった計算です。
ただし、これは「実際に支払う保険料が10年で一律1.4倍になった」という意味ではありません。損害保険料率算出機構自身も、実際の改定率は都道府県・構造・築年数・補償内容によって異なると明記しています。あくまで、火災保険を取り巻く料率環境が大きく変化してきたことを示す一つの目安です。
Q3. なぜ契約期間が36年→10年→5年と短くなったのですか?
結論から言うと、将来の自然災害リスクを長期間にわたって予測することが難しくなったためです。
私が住宅会社の立場から見て、保険料の値上がり以上に象徴的だと感じる変化が、この契約期間の短縮です。
以前の個人向け火災保険には最長36年契約できる商品があり、35年の住宅ローンに合わせて火災保険もまとめて契約する、ということができました。
それが2015年10月、大手損保各社は個人向け火災保険の最長契約期間を36年→10年へ短縮しました。当時、自然災害や水濡れによる保険金支払いの増加に加え、自然災害の将来予測に不確実性が増し、長期的なリスク評価が難しくなったことが背景として挙げられています。
そして約7年後の2022年10月、今度は10年→5年へさらに短縮されました。損害保険料率算出機構も2021年の改定で、参考純率を適用できる期間を最長5年としています。
現在住宅を購入する人は、原則として最長5年ごとに火災保険の更新・見直しと向き合うことになります。火災保険は「家を買ったときに一度払えば終わり」の費用ではなくなっているのです。
Q4. なぜここまで保険料が上がってきたのですか?
結論から言うと、大きな要因の一つが自然災害による支払保険金の増加です。
吹田をはじめ関西にお住まいの方なら、2018年9月の台風21号を覚えている方も多いのではないでしょうか。屋根材が飛んだ、カーポートが壊れた、外壁や雨樋が破損した――私たち住宅会社にも当時多くの相談が寄せられました。
日本損害保険協会の集計によると、台風21号による支払保険金は、火災・新種保険だけで9,363億円、自動車780億円、海上535億円を合わせて合計1兆678億円にのぼります。
翌2019年も、関東を中心に大きな被害をもたらした房総半島台風(台風15号)で4,656億円、東日本台風(台風19号)で5,826億円の支払保険金が発生しました。
損害保険料率算出機構も、近年は一定規模の被害を及ぼす自然災害が毎年発生していることを、参考純率引き上げの背景として挙げています。
Q5. 2026年の今も、大きな自然災害は起きているのですか?
結論から言うと、はい。2018年、2019年だけの話ではありません。
2026年8月13日には千葉県で記録的な大雨となり、千葉市、市川市、船橋市、松戸市、柏市など多数の市町村にレベル5の大雨特別警報が発表されました。
「大きな風水害は数十年に一度の特殊な出来事」と考えることは、年々難しくなってきています。火災保険という名前から「火事のための保険」という印象を持たれがちですが、一般的な火災保険では契約内容に応じて、台風による風災、雹災、雪災、水災なども補償の対象になります。
Q6. 地震も火災保険で補償されますか?
結論から言うと、通常の火災保険では補償されません。ここは非常に混同されやすいポイントです。
2026年7月28日には熊本県熊本地方でマグニチュード7.1の地震が発生し、宇城市と氷川町で最大震度7を観測しました。国内で震度7を観測したのは、2024年の能登半島地震以来のことです。
地震も住宅に甚大な被害を与える自然災害ですが、保険では扱いが大きく異なります。地震・噴火、またはそれらによる津波を原因とする損害は、通常の火災保険では補償されません。そして意外と勘違いされやすいのですが、地震が原因で発生した火災も、通常の火災保険では原則として補償されません。こうした損害に備えるのが、仕組みそのものが別の「地震保険」です。地震保険については、このシリーズの別記事で改めて掘り下げたいと思います。
Q7. 災害以外にも保険料を押し上げている要因はありますか?
結論から言うと、住宅を修理する費用そのものが上がっていることも大きな要因です。
台風で同じ面積の屋根が破損したとしても、屋根材や木材、防水材などの資材価格、職人の労務費、運搬費は10年前と現在で大きく異なります。同じ被害でも、住宅を元の状態へ戻すために必要な保険金が以前より大きくなりやすいわけです。
損害保険料率算出機構も、資材費・労務費などの上昇による修理費の高騰と、住宅の老朽化による事故リスクの増加を、火災保険金支払い増加の背景として挙げています。火災保険は「災害による大きな被害が発生すること」と「一件あたりの修理単価そのものが高くなること」の両方の影響を受けているのです。
Q8. 2026年10月には具体的に何が変わるのですか?
結論から言うと、損保ジャパンが個人向け火災保険料を平均約3%引き上げます。ただし建物の構造によって方向性は逆になることもあります。
損保ジャパンは2026年10月1日以降に保険期間が始まる契約について保険料を改定します。報道によれば、個人向けは平均およそ3%の値上げで、戸建て住宅では最大で1割程度上がる見込みです。理由として挙げられているのは、物価の上昇や修理・再建・再取得費用の上昇です。
一方で、管理状況が良くリスクの低いマンションでは、最大3割程度値下げされる可能性があるとも報じられています。マンションは保険金の支払いが比較的少ない傾向にあるためです。
つまり「10月から全員一律値上げ」ではなく、建物の構造や管理状況によって上がる契約もあれば下がる契約もある、というのが正確な理解です。ちなみにMS&ADホールディングスも、三井住友海上とあいおいニッセイ同和が合併する2027年4月に向けて、保険料の値上げを検討していると報じられています。
Q9. 2026年10月の改定前に、今の契約を乗り換えたほうがいいですか?
結論から言うと、一律にはおすすめできません。ご自身の契約内容次第です。
「10月に改定されるなら、9月までに解約して入り直した方が得なのでは」と考える方もいるでしょう。しかし、特に数年前に長期契約をしていて契約期間がまだ残っている方は注意が必要です。
一般的に長期契約には、契約期間中であれば途中の保険料改定の影響を受けにくいという特徴があります。古い契約を途中で解約し、現在の料率で新しい契約に入り直した結果、かえって負担が増える可能性もあるため、まずはご自身の契約先の保険会社や代理店に、更新時期と改定の影響を確認することをおすすめします。
一方、2026年9月前後にちょうど満期を迎える方や、2026年秋に新築住宅の引き渡しを予定している方であれば、改定前後の条件を比較してみる意味はあります。重要なのは「値上げ前だから急ぐ」ことではなく、「自分の契約では何がどう変わるのか」を確認することです。
Q10. 今後も火災保険料は上がり続けるのでしょうか?
結論から言うと、断言はできませんが、値上げ要因そのものは消えていません。
損害保険料率算出機構は、参考純率が適正な水準にあるかを毎年度検証し、必要があれば改定を行う仕組みです。「今後毎年〇%ずつ上がる」と決まっているわけではありません。
一方で、自然災害リスク、建築資材価格、職人の労務費、住宅の老朽化、物価上昇といった、これまで保険料を押し上げてきた要因がなくなったわけでもありません。2026年10月の改定理由にも、物価と修理費の上昇が挙げられています。
住宅購入の資金計画では、火災保険を「家を買ったときに払う諸費用」としてだけでなく、「5年後、10年後にも更新がやってくる住宅維持費」として考えておいた方が現実的だと思います。
よくある質問
Q. 参考純率が上がると、うちの保険料も同じ割合で上がりますか?
A. いいえ。参考純率は目安であり、実際の改定率は保険会社・都道府県・建物の構造・築年数・補償内容によって異なります。
Q. 火災保険で台風や大雨の被害は補償されますか?
A. 契約内容によりますが、一般的な火災保険では風災・雹災・雪災・水災も補償の対象になっているケースが多いです。ご自身の契約内容の確認をおすすめします。
Q. 地震で家が燃えた場合、火災保険で補償されますか?
A. 原則として補償されません。地震・噴火・津波を原因とする損害、および地震が原因で起きた火災は、通常の火災保険ではなく地震保険の対象です。
Q. 2026年10月の改定で、必ず保険料が上がりますか?
A. 一律ではありません。戸建て住宅は上がる傾向にありますが、管理状況が良いマンションなどではむしろ下がる可能性もあると報じられています。
まとめ|火災保険を見ると、住宅を取り巻く10年間の変化が見えてくる
今回改めて火災保険の歴史を調べてみると、かなり大きな変化が起きていました。
参考純率は2014年以降、何度も引き上げられ、全国平均改定率を機械的に積み上げると約10年間で約43.5%、およそ1.4倍相当。そして契約できる期間も、36年→10年→5年へと短縮されました。
その背景にあるのは、単に「火事が増えた」という話ではありません。台風や豪雨などの自然災害、住宅の老朽化、資材価格、職人の労務費、修理費、そして物価。住宅そのものを取り巻く社会環境の変化が、そのまま火災保険にも表れているのだと思います。
これから家を購入する方にとって、火災保険は「最後に決める手続き」ではなく、住宅を何十年維持していくうえで考えておきたいランニングコストの一つになってきています。
今回の記事では、まず火災保険がどのように変わってきたのかを追いました。でも、ここから先にも疑問はたくさんあります。火災保険という名前なのに火事以外のどこまで補償されるのか、水災と水濡れは何が違うのか、吹田で水災補償は本当に必要なのか、地震で家が燃えたときになぜ通常の火災保険では補償されないのか、建物の構造や耐震性能によって保険料はどのくらい変わるのか。このあたりは一つの記事に詰め込むより、テーマごとに分けた方が分かりやすいでしょう。火災保険シリーズとして、今後一つずつ掘り下げていきたいと思います。
※本記事は火災保険制度や保険料改定の一般的な考え方を解説するものです。実際の保険料、補償内容、契約期間、解約返戻金などは保険会社・商品・契約条件によって異なります。加入・更新・解約を検討される場合は、契約先の保険会社または保険代理店へご確認ください。
今 利之(こん・としゆき)
アイワホーム株式会社 マーケティングディレクター
2005年入社、吹田の地で21年。新築営業・リフォーム・メンテナンス、賃貸、工事部門など、現場の最前線で歩んできました。
■ 1日でも早く、理想の暮らしへ 🏃💨
好条件の物件は、検討される方が重なる傾向にあります。
「まずは話を聞いてみたい」という気軽な気持ちで、一歩踏み出してみませんか?
【公式LINEで気軽に相談】
物件の詳細や、内覧のご予約はLINEが一番スムーズです。
👉 https://lin.ee/HTvVmlL
【アイワホーム公式サイト】
施工事例を見て、新しい暮らしのイメージを膨らませてください。
👉 https://aiwahome.com/
■ 吹田の「今」をチェック!
吹田を愛する私たちが運営する、地元の耳寄り情報サイトです。
吹チャン!: https://suichan.jp/ 📢
■ 公式SNSでルームツアー公開中 🎥
Instagram: https://www.instagram.com/aiwahomesuita/
YouTube: https://www.youtube.com/channel/UC4TWLt5U3X3ls6mDPsYIY8A
アイワホーム株式会社
本社:大阪府吹田市高浜町9-9 アイワステーションビルⅤ号館
フリーダイヤル:0120-359-395
※住まいのことなら、地域密着のアイワホームにお任せください。